
英伟达和康宁刚签了个长期协议,康宁要新建三家工厂,把美国的光连接产能提升10倍,光纤产量提升50%以上。
美股康宁当天最高涨超20%,A股这边的光纤概念也集体起飞——通鼎互联一字涨停,杭电股份直接三连板创历史新高,长飞光纤、亨通光电涨幅全线靠前。整个光纤概念板块年内涨幅已逼近60%。
但热闹背后,真正值得拆解的东西不在股价上,而在产业链里。
这一轮行情,和2018年的5G基建周期、2020年的FTTH周期,底层逻辑完全不同。过去的周期本质上是“运营商资本开支驱动”,跟着投资节奏走,有很强的计划性和周期性。而这一轮,是AI算力硬生生把光纤从一个基建配套行业,拉成了核心战略资源。
国盛证券给过一个非常直观的数据:一个AI数据中心消耗的光纤基础设施,是传统云设施的5到10倍——不是简单的“多用几根”,而是密度的指数级跃升。
更直接的冲击来自应用端。央视财经实地走访了几家江苏的光纤厂商,有企业负责人说,今年一季度产销量同比增长近5倍,订单已经排到了明年一季度。价格层面更是“爆发性增长”——G.657.A2光纤去年每芯公里才32元,今年直接飙到240元,涨幅650%。
这个数字意味着什么?在制造业里,一年内单价翻倍已经算极端行情,涨650%,基本只能用“供需严重失衡”来解释。
更为恐怖的是,在氦气突然断供后,全球光纤的供需缺口迅速呈现断崖式扩大。
一、四氯化硅:光棒制造的“粮食”
先聊整个光纤产业链里最基础的一道关口——高纯四氯化硅。
这个东西说白了就是制造光纤预制棒的关键原料。光纤预制棒是光纤的“母材”,没有它就没有光纤。而要做预制棒,最核心的原料就是纯度极高的四氯化硅——不是普通工业级的,而是9N级,也就是99.9999999%的纯度。
全球9N级高纯四氯化硅的有效年产能,截至2026年4月大约在4.5万到5万吨。这点产能几乎全部用于光纤预制棒的PCVD芯棒工艺,而且呈现“中国一强、海外多小”的格局。
也就是说,在这个细分领域,中国反而具备了全球最具竞争力的供给能力。
国内几家主要供应商——湖北飞菱、武汉新硅科技、洛阳中硅、唐山三孚等——已经实现工业化量产,和国内主要光纤企业建立了长期稳定的合作关系。
这一点特别关键。因为光棒的其他原料、装备,后面聊到的时候你会发现,很多环节还在依赖进口。但四氯化硅这个环节,国产化率已经相当高,头部光纤厂商的光棒自给率维持在高位,有效降低了进口依赖。
这在整个产业链最上游给国内厂商提供了一个“安全垫”。当全球光纤需求暴涨、海外供应链承压的时候,光棒原料不被卡脖子,就意味着产能不会在这个环节出问题。
当然也不能盲目乐观。虽然9N级的量产已经实现,但在更高纯度、更稳定批次、更低的杂质含量上,和日本信越、德国赢创这些老牌厂商仍然存在一定差距。这个方向上的技术攻坚,会是下一阶段国产替代的“深水区”。
二、光纤涂料:被忽视的80%份额寡头
如果说四氯化硅是上游的“粮食”,那光纤涂料就是中游光棒拉丝环节的“皮肤”。
光棒拉成比头发丝还细的光纤后,必须立刻涂覆一层紫外固化材料来保护光纤表面,否则光纤的机械强度和传输性能会大打折扣。这道工序的门槛在于,涂料的配方和树脂合成技术直接影响光纤的使用寿命和衰减性能。
在这个细分领域,国内有一家公司一直处于隐形冠军位置——飞凯材料占据了国内光纤涂料市场超过80%的份额,是名副其实的寡头。
2026年一季度,飞凯材料的紫外固化材料营收增速达到35.07%——注意,这是“量”的增长为主,不是靠涨价撑起来的。公司自己也在投资者交流中提到,产线利用率很高,现有产能可以满足订单需求,扩产工作正在推进。
更值得关注的是,这家公司不满足于只做国内市场。从公开信息来看,它对全球光纤龙头康宁的供货,已经进入了一个增速超过50%的陡峭增长区间。
换个角度想:康宁要在美国新建三家工厂,光连接产能提升10倍,光纤产量提升50%以上——这些新产能投产后,对光纤涂料的需求量也会同步放大。而康宁当前的供应商里,飞凯材料已经是一个重要的角色,未来增量订单的想象空间不容小觑。
但也要客观地说,光纤涂料这个细分赛道的“天花板”是有限的。全球市场规模目前大概也就是每年二三十亿人民币的体量,就算AI拉动需求增长,也不可能无限膨胀。飞凯材料更大的看点,在于它同时在半导体材料(光刻胶、湿电子化学品)和屏幕显示材料上的布局,这是一个“光纤涂料+半导体材料”双轮驱动的逻辑。
不过,这两块业务在接下来的行情中反而会逐渐走到聚光灯下。
三、氦气:最容易被忽略的“气体咽喉”
接下来聊聊本轮光纤行情里最被市场低估、但冲击力最强的变量——氦气。
很多人对氦气的印象还停留在“充气球的气体”,但实际上,氦气是半导体和光纤制造中不可替代的关键材料。光纤拉丝环节,光棒需要在约2000℃高温下熔融拉伸成细丝,然后用氦气快速均匀冷却——氦气凭借极高的导热性和化学惰性,是这个环节唯一合适的冷却介质。
没有氦气,光纤拉丝就没法做。就这么简单。
而全球氦气供应正在经历一场“完美风暴”。
全球四大氦气生产国垄断了93%的产能,分别是美国44%、卡塔尔34%、俄罗斯9%、阿尔及利亚6%。
麻烦在于,卡塔尔拉斯拉凡工业城是世界最大的氦气生产基地之一,该城近期遭到袭击受损,复产时间未定,业内估计修复过程可能需要3到5年。
紧接着,俄罗斯也宣布对氦气实施临时出口管制,有效期到2027年底。
两大供应方同时收缩,全球约40%的氦气产能被骤然抽走。
价格的反应比任何预期都快。截至4月15日,进口管束高纯氦气市场价已涨至160元/立方米,比2月27日的涨幅超过113%。而到了4月底,钢联数据显示近一个月国产、进口高纯管束氦气市场价涨幅分别超过490%和370%。
一两个月之内涨四五倍,这在工业气体这个品类里几乎是闻所未闻的。
对光纤行业来说,这意味着什么?一个占成本比重不高、但绝对不可替代的原料,突然变得又贵又稀缺。有钱都未必能保证不断供。
这对国内光纤厂商的影响是分化的。那些有长期氦气供应合同、或自建了氦气回收系统的大型厂商,受到的冲击相对可控;但中小厂商如果高度依赖现货市场采购氦气,面临的成本压力和断供风险会非常大。
这也意味着,氦气紧缺可能会加速国内光纤行业的集中度提升——小厂难以为继,龙头份额扩张。
四、空芯光纤:国产材料的新战场
聊完三个“紧缺”的材料方向,再来看一个正在从实验室走向产线的前沿技术——空芯光纤。
传统光纤的核心传输介质是石英玻璃纤芯,光信号在固体中传播,损耗不可避免。空芯光纤不一样,它用特殊的微结构包层把光束缚在中心的空气孔道中传输——相当于用“空气”当纤芯。
这带来的优势是颠覆性的:损耗降低到传统光纤的四分之一,传输速度提升47%,时延降低约30%。
在AI算力场景里,时延就是一切。一个超大规模智算集群里,GPU之间的互联哪怕能省下几微秒,对算力利用率的提升都极其可观。
目前国内龙头厂商已经展示了单盘91.2km长度、衰减低至0.04dB/km的空芯光纤,并且正在与设备商进行联合测试。业内预计,云服务商的订单可能会在近期看到落地。
空芯光纤的商业化还处于非常早期的阶段,单价高达数万元每芯公里——但这个产品一旦规模化,对整个光纤价值链的重塑将是革命性的。
更值得琢磨的是,空芯光纤背后需要的精密微结构设计和特种材料制备能力,恰恰是国内龙头厂商近年持续投入的方向。全球唯一同时掌握PCVD、OVD、VAD三种主流预制棒制备技术的国家是中国,而长飞光纤又是全球唯一一家三种技术全掌握且光棒自给率100%的厂商。
在传统光纤领域积累的技术和产能优势,正在向下一代产品延伸。
五、供给的“硬约束”
回到整个产业链的基本面。
当前市场已经充分意识到本轮光纤行情不是短期的情绪炒作,但容易被忽略的是供给端恢复的时间差。
光棒这个产品的扩产周期长达18到24个月——不是想扩就能扩的。
华泰证券的研报也提到了一个关键判断:光棒是重资产投入、高技术门槛的产品,产业集中度高。过去几年经历了一轮惨烈的价格战之后,中小厂商大面积出清,留下来的都是拥有光棒自产能力的头部玩家。
在这个背景下,2026年1月以来,全球光棒产能已逼近满负荷状态,中国四大光纤龙头的预制棒生产线全部满负荷运转。
需求在加速跑,供给却在慢慢走。而且大厂扩产态度比上一轮周期要理性得多——经历过2019年那波腰斩式跌价之后,谁也不敢盲目all in产能。通鼎互联刚刚发布的扩产公告里,直接用词很坦诚:“一旦新产能集中投放或下游需求增速放缓,市场可能再次转向供过于求,引发价格回调。”
这个心态恰恰说明,这一轮的供给端纪律比以往任何周期都好。大家不敢拼命卷产能,那景气周期的长度可能就会超出很多人的预期。
开源证券预计,2026到2027年光纤供需缺口将扩大至15%。中信建投更是指出,北美当前供应商产能利用率已经处于高位,而且扩产节奏极慢——日本藤仓去年4月宣布扩产,产能要到2028年以后才能释放。
这就形成了一个时间窗口:在2027年下半年前,全球光纤的新增有效供给非常有限。
一个被多轮验证的规律
有经验的投资者都知道一句话:上游的上游,往往藏着最大的确定性机会。
这句话放在当前的光纤行情里再合适不过。
当全球目光都聚焦在光模块、算力芯片这些“舞台中央”的品种时,那些给光纤提供“粮食”和“血液”的上游材料企业,反而成为整个产业链中业绩弹性最确定的方向之一。
逻辑很简单:不管下游哪家光纤厂赚钱,他们都要买四氯化硅做光棒、买涂料来涂覆光纤、用氦气来冷却拉丝——这些原料的需求是刚性的、持续性的、且和终端价格相关性不强的。
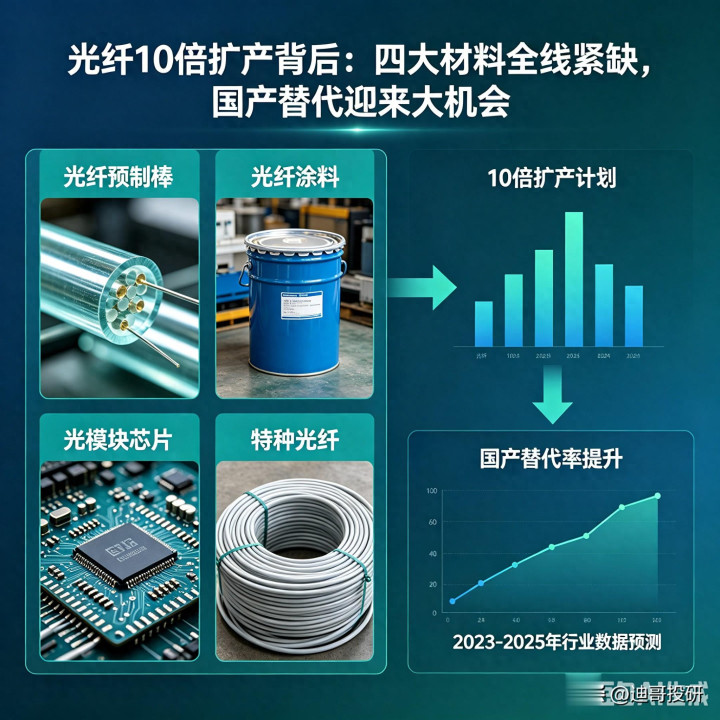
而现在,这四个材料中有三个处于不同程度的紧缺状态:
· 光纤预制棒:全球产能利用率超95%,中国四大龙头满负荷运转
· 高纯氦气:两大供应源同时中断,月度价格暴涨490%
· 特种光纤UV涂料:国内龙头产线利用率极高,同步跟进扩产
这三条线,各自都对应着明确的国产替代和技术升级逻辑。
而在更前沿的方向上,空芯光纤、多芯光纤的产业化进程正在加速。国内在光纤领域已经积累了从“全产业链国产化”到“全球三种主流制备技术全掌握”的纵深优势,这个优势在下一代产品上的转化效率,值得持续跟踪。
六、这场AI算力引爆的光纤浪潮,认知的“错位”和“回归”
最后想说一个观察。
回看过去大半年的A股行情,AI这条主线上的“爆款”已经轮过好几轮了——从大模型概念到算力芯片、从光模块到服务器、从液冷到铜缆。每一轮轮动背后,都对应着一批资金对一个细分环节的“价值发现”。光纤算是一个相对“迟到”的角色。
一个很典型的现象:今年一季度光纤价格已经从低位涨了400%以上,但很多投资者是在英伟达和康宁5月6日宣布合作之后,才开始注意到这个板块的。
这背后反映的是一种认知的滞后:大家习惯了把光纤当成一个“运营商基建概念股”,而不是“AI算力核心供应链资产” 。
但基本面正在快速地纠正这种认知。
CRU的数据显示,AI光纤占全球总需求的比例,预计从2024年的5%激增到2027年的30%。AIDC的光纤消耗是传统数据中心的5到10倍。
中国光纤光缆3月出口额2.45亿美元,同比增长263.84%;出口均价76.11美元/千克,同比增长204.32%。
量在涨,价在涨,海外客户在高关税下依然在疯狂下单——最好的基本面验证,往往来自市场的真实交易数据。
中信建投预计2026年北美将出现光纤供给缺口,当前北美供应商产能利用率已处高位且扩产较慢。
与此同时,国内政策端的助力也不容忽视——工信部持续推进万兆光网试点部署,各地加快新型信息基础设施建设,5G-A和万兆光网升级将为光纤需求提供更长期的基本盘支撑。
供给的硬约束:光棒扩产周期18-24个月,2027年下半年前新增有效供给极为有限。
材料的多线紧缺:氦气暴涨、光棒满产、涂料产能吃紧。
下游需求的非线性增长:AI数据中心光纤消耗是传统云的5到10倍。
这三个条件叠加在一起,构成了一个相对清晰的中期逻辑。
当然,任何一个行业的景气周期都不可能无限延续。通鼎互联在扩产公告里的那句风险提示值得反复琢磨:“一旦新产能集中投放或下游需求增速放缓,市场可能再次转向供过于求。”
这提醒我们,在关注机会的同时,也要持续跟踪两个关键变量:一是全球光棒新增产能的落地时间节点,二是AI基础设施建设节奏是否出现边际放缓。周期的本质是时间差,当时间差消失的时候,故事也就讲完了。
写这篇文章的过程,其实也是在梳理一个认知:当全球科技产业的底层逻辑从“移动互联网”切换到“AI算力”之后,很多被忽略了很久的传统制造赛道,正在被重新定价。
光纤,就是这个逻辑下的一个缩影。
这期内容就先聊到这里。如果觉得信息量有收获,欢迎点赞收藏转发到你所在的投资交流圈。你对光纤产业链怎么看?你觉得哪个环节的机会是你之前忽略的?评论区聊聊,每条有价值的观点我都会认真看。关注我,一个在市场里摸爬滚打二十年、只想聊点真东西的老兵,每周持续输出深度产业拆解内容。
公赢网配资提示:文章来自网络,不代表本站观点。
优配好油 把国之脊梁请上城市C位,是一次致敬,更是一道需要长期作答的题|锋面评论
优股平台 388米!中国第一高银行总部,为何要“开窗”设计?
普患配资 19岁网红“钟美美”透露就读波士顿大学专业:不是传媒,不是表演,是人类学;留学4年花费约300万,每月给妈妈5000元生活费还买了奔驰车